 ™
4컷으로 먼저 보기 — 「팔겠다는 사람이 나타났다」
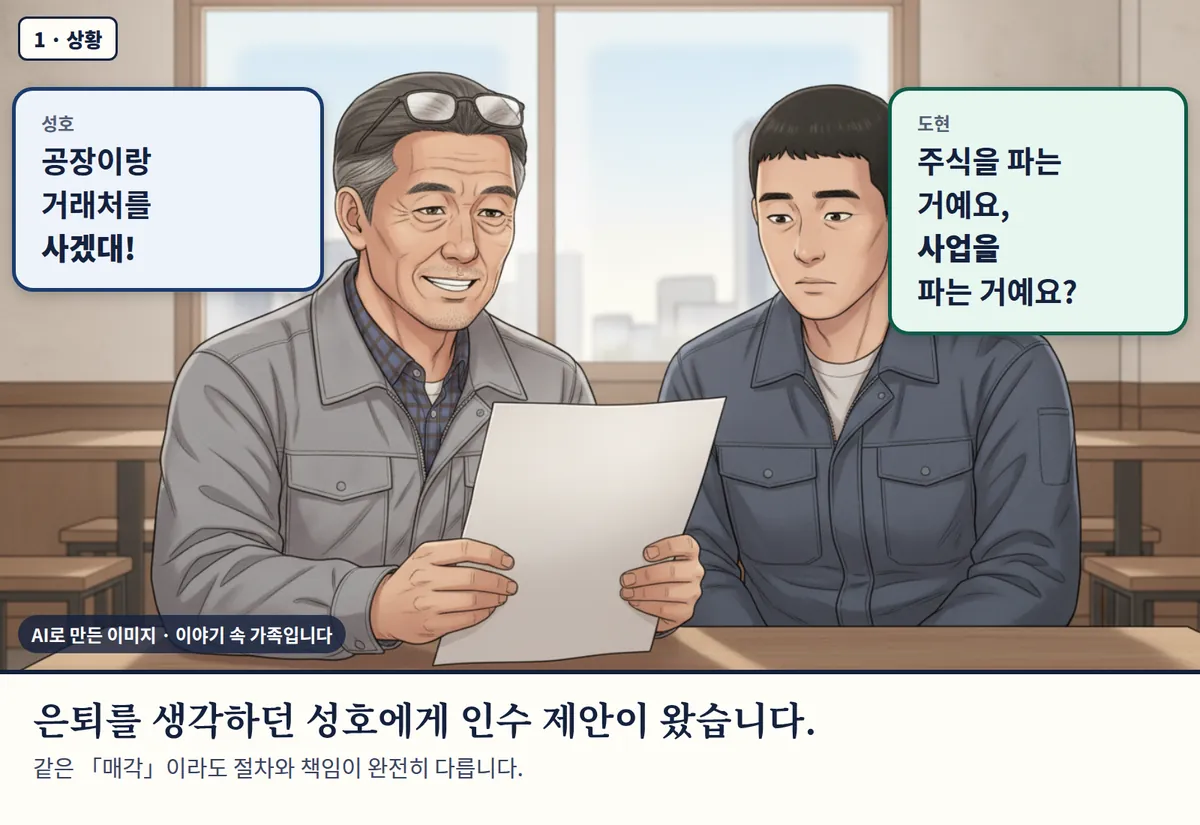
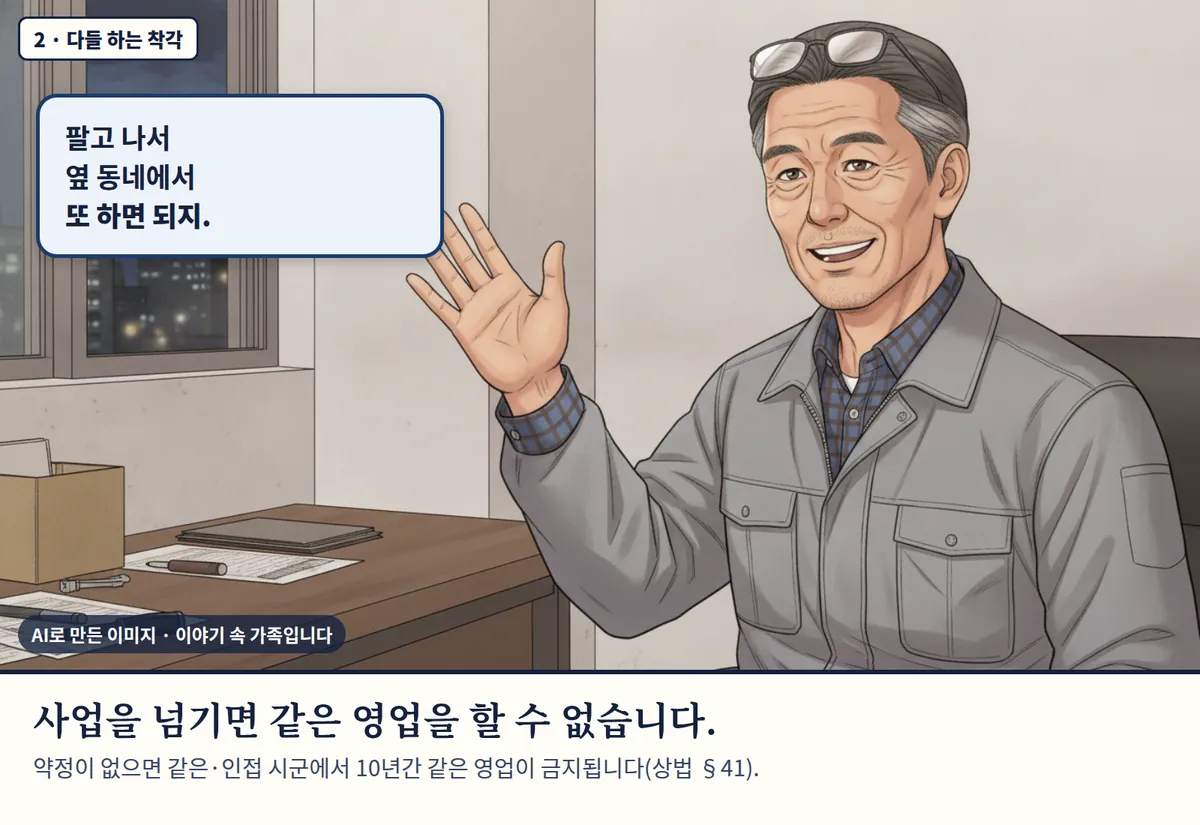
AI로 만든 이미지 · 이야기 속 가족입니다. 인물과 회사는 실제가 아닙니다.
이런 말이 나오면 이 문제입니다
- 「인수하겠다는 곳이 있는데 뭘 팔아야 하죠?」
- 「공장이랑 거래처만 넘기면 되나요?」
- 「팔고 나서 같은 일 다시 해도 되나요?」
- 「사는 쪽이 상호를 그대로 쓰겠대요.」
왜 생기나 — 무엇을 파는지 정하지 않아서
- 주식 양도 — 대표가 주식을 팔고, 회사는 빚·계약째 그대로 넘어갑니다.
- 영업양도 — 회사가 사업 조직을 통째로 넘기고, 회사는 남습니다.주총 특별결의·반대주주 매수청구상법 §374 · §374의2양도인 경업금지 10년§41상호 속용 시 양수인 책임§42
- 세금은 주식 양도면 대표 양도소득세, 영업양도면 회사 법인세 뒤에 배당·청산이 한 번 더 남습니다.
법 구조
- 영업양도. 영업의 전부·중요한 일부 양도는 주총 특별결의가 필요하고, 반대 주주는 결의일부터 20일 안에 매수를 청구할 수 있으며 회사는 2개월 안에 매수합니다.상법 §374 · §374의2 (2026. 9. 10.)
- 경업금지와 상호. 약정이 없으면 양도인은 10년간 같은·인접 시군에서 같은 영업을 못 하고, 약정은 20년까지입니다. 양수인이 상호를 계속 쓰면 양도인의 영업 채무도 책임지며, 지체 없는 등기·통지로 면할 수 있습니다.§41 · §42
- 영업양도인지. 재산이 얼마나 넘어갔는지보다 종래의 영업조직이 유지되어 기능하는지로 판단합니다.대법원 2007다17123
- 주식 양도 세금. 비상장주식 양도는 양도소득세 대상이고, 대주주 여부·중소기업 여부·보유기간에 따라 세율 구분이 다릅니다.소득세법 §94①3호 · §104①11호 (2026. 1. 1.)
대표에게 오는 것
| 갈래 | 무엇이 오나 | 누구의 판단 |
|---|---|---|
| 세금 | 주식 양도소득세 또는 회사 법인세 + 배당·청산 | 세무사 |
| 계약 | 진술·보장, 가격 조정, 보증 해지 | 변호사 |
| 이후 | 경업금지·상호 사용 책임 | 변호사 |
방식별 절차
도구 — 파는 방식별 절차·세금 구조
파는 방식을 고르면 거쳐야 할 절차와 붙는 세금의 구조를 보여 드립니다. 금액 계산은 하지 않습니다.
내가 먼저 꺼내 볼 서류
- 주주명부·정관(양도 제한·특별결의)
- 최근 3년 결산서·세무조정계산서
- 대표 연대보증·담보 목록
- 핵심 계약(거래처·임대차·라이선스) 양도 제한 조항
- 상호·상표 등록 현황
전문가에게 가져갈 질문 5개
- 우리 회사는 주식 양도와 영업양도 중 무엇이 맞습니까?
- 제 주식 양도소득세 구조는? 대주주에 해당합니까?
- 매각 후 대표 연대보증은 어떻게 풉니까?
- 경업금지 범위를 어디까지 받아들여야 합니까?
- 사는 쪽이 상호를 쓰면 제게 남는 위험은?
법원은 이렇게 봤습니다
영업양도는 조직화된 인적·물적 조직을 동일성을 유지하며 일체로 이전하는 것이고, 재산 일부를 남겨도 종래 조직이 유지되면 영업양도이며 묵시적 계약으로도 가능하다고 보았습니다. 상호속용 책임은 상호를 계속 쓰는 사실이 있으면 충분하다고 보았습니다.
대표에게 주는 뜻 — 「자산만 넘겼다」고 해도 조직이 넘어가면 영업양도 책임이 따릅니다.
상호를 속용하는 영업양수인의 책임은 당사자 의사와 관계없는 법정 책임으로 양도인의 영업상 채무를 중첩적으로 인수하는 것이고, 양도인·양수인 채무는 부진정연대 관계라고 보았습니다.
대표에게 주는 뜻 — 상호를 넘길 때는 「책임 없음」 등기를 계약서에 넣으세요.
판례 요지는 국가법령정보센터 판결 원문을 2026. 9. 30. 확인해 줄였습니다.
국세청은 이렇게 회신했습니다 (세법해석례)
공장을 포괄 양수하면서 사업용 토지(공장부지)를 빼고 양수하는 경우는 재화의 공급으로 보지 않는 포괄적 사업양도에 해당하지 않는다고 회신했습니다.
대표에게 주는 뜻 — 핵심 자산을 빼고 넘기면 부가가치세가 붙는 거래가 될 수 있습니다. 넘길 자산 목록부터 세무사와 맞추세요.
국세청 회신은 질의한 사람의 사실관계에 대한 답변이고, 대부분 「사실판단할 사항」을 전제로 합니다. 국세법령정보시스템(taxlaw.nts.go.kr) 원문을 2026. 9. 30. 확인해 줄였습니다.
조세심판원은 이렇게 결정했습니다
주식 거래가 소유 방법을 바꾼 것일 뿐 경영권 프리미엄이 수반되지 않았다면 최대주주 할증평가를 하지 않는 것이 타당하다고 보았습니다(당시 규정 기준).
대표에게 주는 뜻 — 경영권이 실제로 넘어가는지가 가격 평가를 바꿉니다(16장).
심판결정은 해당 사건의 사실관계에 대한 판단입니다. 조세심판원 심판결정례(tt.go.kr) 요지를 2026. 9. 30. 확인해 줄였습니다. 함께 볼 장: 17장 동업자 · 10장 승계