 ™
4컷으로 먼저 보기 — 「폐업 신고면 끝인 줄」
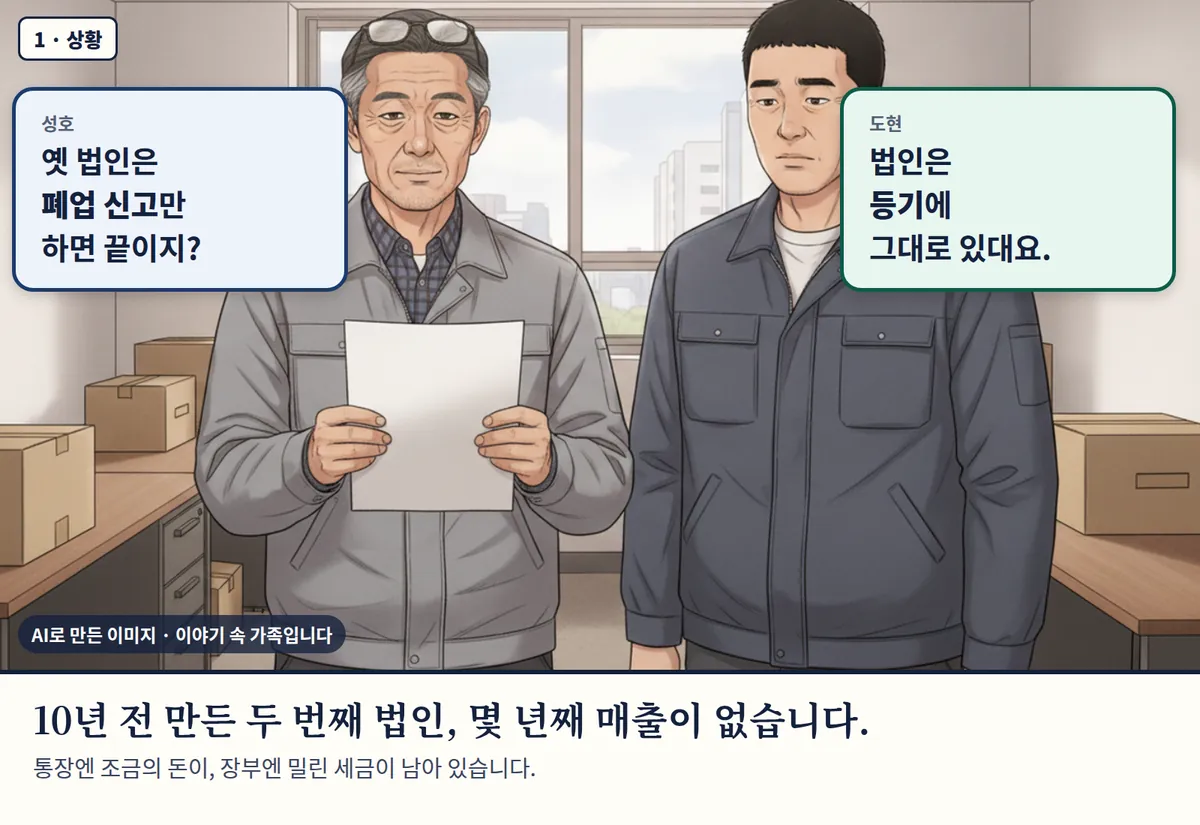
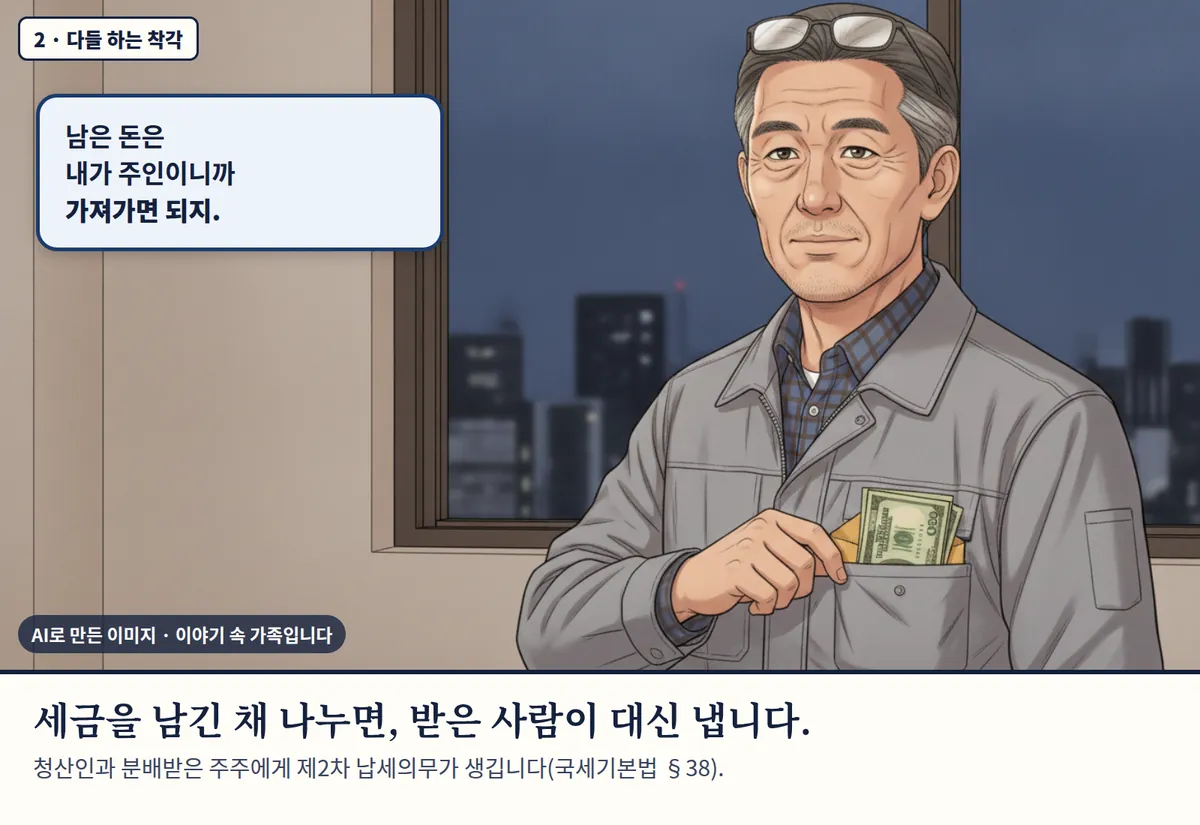
AI로 만든 이미지 · 이야기 속 가족입니다. 인물과 회사는 실제가 아닙니다.
이런 말이 나오면 이 문제입니다
- 「사업자등록만 폐업하면 되는 거 아니에요?」
- 「법인 통장에 남은 돈은 제가 가져가면 되죠?」
- 「몇 년째 아무것도 안 하는 법인이 있어요.」
- 「세금이 좀 남았는데 문 닫아도 되나요?」
왜 생기나 — 폐업 신고와 청산은 다른 절차라서
- 세무서 폐업 신고는 사업자등록을 닫을 뿐, 법인은 그대로 남아 있습니다.
- 법인이 사라지려면해산 — 주총 특별결의·등기 2주상법 §517 · §228청산 — 채권자 공고 2개월 이상, 채무 정리§535 · §536분배·종결 — 주식 수대로 분배, 결산 승인§538 · §540
- 순서를 건너뛰면 청산인과 분배받은 주주에게 세금이 넘어옵니다.국세기본법 §38
법 구조
- 해산과 청산인. 주주총회 결의 등으로 해산하고, 해산사유가 있은 날부터 2주 안에 해산등기를 합니다. 정관이나 총회가 달리 정하지 않으면 이사가 청산인이 됩니다.상법 §517 · §228 · §521의2 · §531 (2026. 9. 10.)
- 채권자 보호. 청산인은 취임 후 2개월 안에 2회 이상 공고로 채권 신고를 최고해야 하고(신고기간 2개월 이상), 그 기간에는 원칙적으로 변제할 수 없습니다. 알고 있는 채권자는 빼지 못합니다.§535 · §536
- 분배와 세금. 잔여재산은 주식 수대로 분배합니다. 법인은 청산소득(잔여재산 − 자기자본)에 법인세를 내고, 잔여재산가액 확정일이 속한 달 말일부터 3개월 안에 신고합니다. 주주가 받은 금액이 취득가액을 넘으면 배당으로 봅니다.§538 · 법인세법 §79 · §84 · 소득세법 §17②3호
- 제2차 납세의무. 세금을 내지 않고 분배하면 청산인은 분배한 재산 가액, 주주는 받은 재산 가액을 한도로 부족분을 냅니다.국세기본법 §38 (2026. 8. 11.)
- 휴면회사. 최후 등기 후 5년이 지나 법원 공고 후 2개월 안에 신고하지 않으면 해산한 것으로 보고, 그 뒤 3년 안에 계속하지 않으면 청산 종결로 봅니다.상법 §520의2
대표·가족에게 오는 것
청산 일정
도구 — 청산 일정 달력
해산 결의일과 청산인 취임일을 넣으면 상법·법인세법이 정한 순서와 기한을 한 줄로 계산합니다. 실제 공고 기간·등기 서류는 법무사와 확인하세요.
내가 먼저 꺼내 볼 서류
- 최근 재무상태표 — 자산·부채·자본금·잉여금
- 세금·4대보험료·임금 미납 내역
- 채권자 목록(알고 있는 채권자는 따로 통지)
- 대표 연대보증 목록(7장)
- 주주명부와 주식 취득가액
전문가에게 가져갈 질문 5개
- 폐업 신고만 할지, 해산·청산까지 할지 무엇이 맞습니까?
- 남은 재산을 나누면 제 세금은 어떤 구조입니까?
- 체납이 있는데 청산을 시작해도 됩니까?
- 대표 보증 채무는 청산 후 어떻게 됩니까?
- 해산·청산 등기와 공고는 누가, 언제 합니까?
법원은 이렇게 봤습니다
제2차 납세의무자에 대한 납부고지는 실질적으로 주된 납세의무에 대한 징수절차이므로, 먼저 주된 납세의무자(법인)에게 과세처분 등으로 납세의무를 확정한 뒤에 해야 한다고 보았습니다.
대표에게 주는 뜻 — 청산인·주주에게 온 고지서는 법인에 대한 확정 절차가 먼저 있었는지부터 확인하세요.
판례 요지는 국가법령정보센터 판결 원문을 2026. 9. 30. 확인해 줄였습니다.
국세청은 이렇게 회신했습니다 (세법해석례)
해산한 법인의 주주가 잔여재산 분배로 받은 금전 등의 가액이 주식을 취득하는 데 든 금액을 넘으면 그 넘는 금액은 의제배당이라고 회신했습니다.
대표에게 주는 뜻 — 주식 취득가액 자료를 미리 찾아 두어야 배당으로 볼 금액이 정확해집니다.
상법 §520의2에 따라 해산된 것으로 보는 휴면법인이 청산기간 중 해산등기일 현재의 자산을 처분하면 그 처분금액은 청산소득에 포함된다고 회신했습니다.
대표에게 주는 뜻 — 오래 쉬던 법인도 재산을 팔면 청산소득 신고가 따라옵니다.
국세청 회신은 질의한 사람의 사실관계에 대한 답변이고, 대부분 「사실판단할 사항」을 전제로 합니다. 국세법령정보시스템(taxlaw.nts.go.kr) 원문을 2026. 9. 30. 확인해 줄였습니다.
조세심판원은 이렇게 결정했습니다
법인이 해산 절차를 이행하고 청산을 종결한 뒤 주주가 받은 금액은 잔여재산 분배로 인한 의제배당이므로, 배당소득을 계산할 때 주식 취득가액을 빼야 한다고 보았습니다.
대표에게 주는 뜻 — 절차를 제대로 밟으면 받은 금액 전체가 아니라 취득가액을 넘는 부분만 배당이 됩니다.
심판결정은 해당 사건의 사실관계에 대한 판단입니다. 조세심판원 심판결정례(tt.go.kr) 요지를 2026. 9. 30. 확인해 줄였습니다. 함께 볼 장: 13장 회사 빚 · 7장 연대보증