 ™
4컷으로 먼저 보기 — 「주식도 나눠야 하나요」
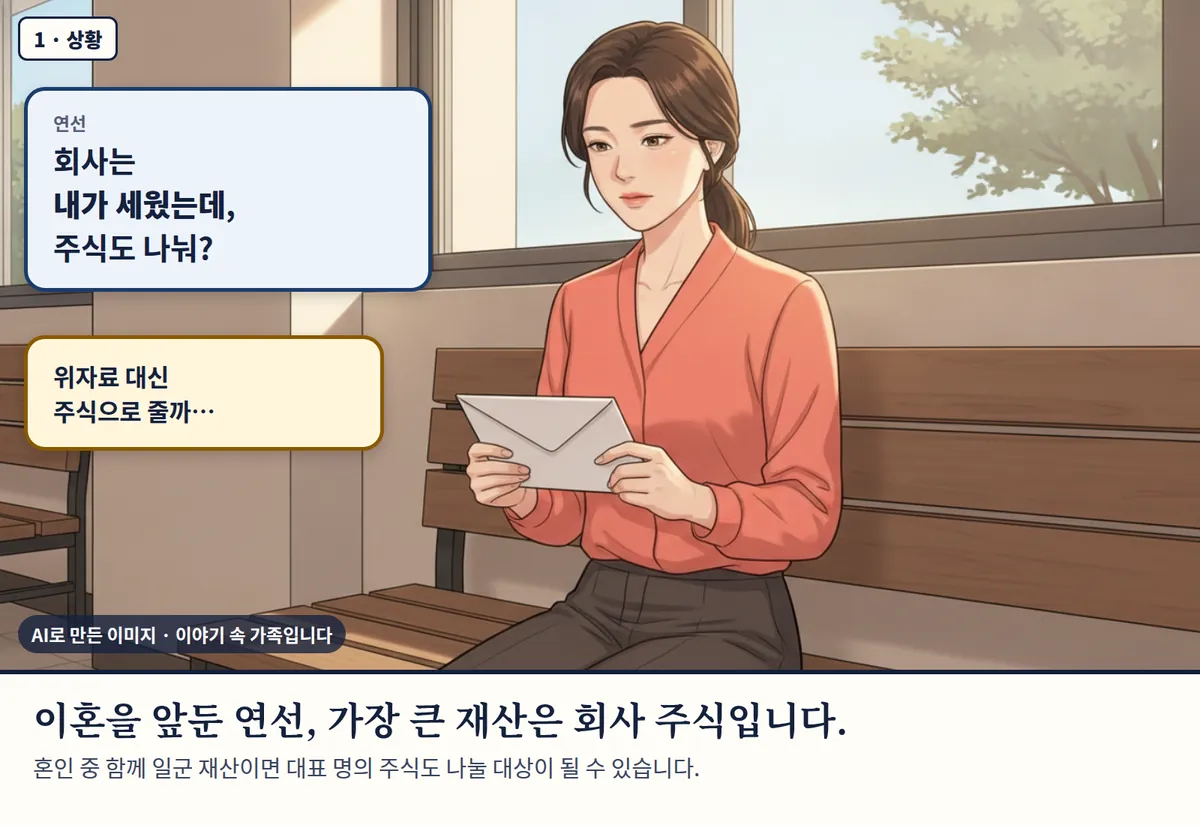
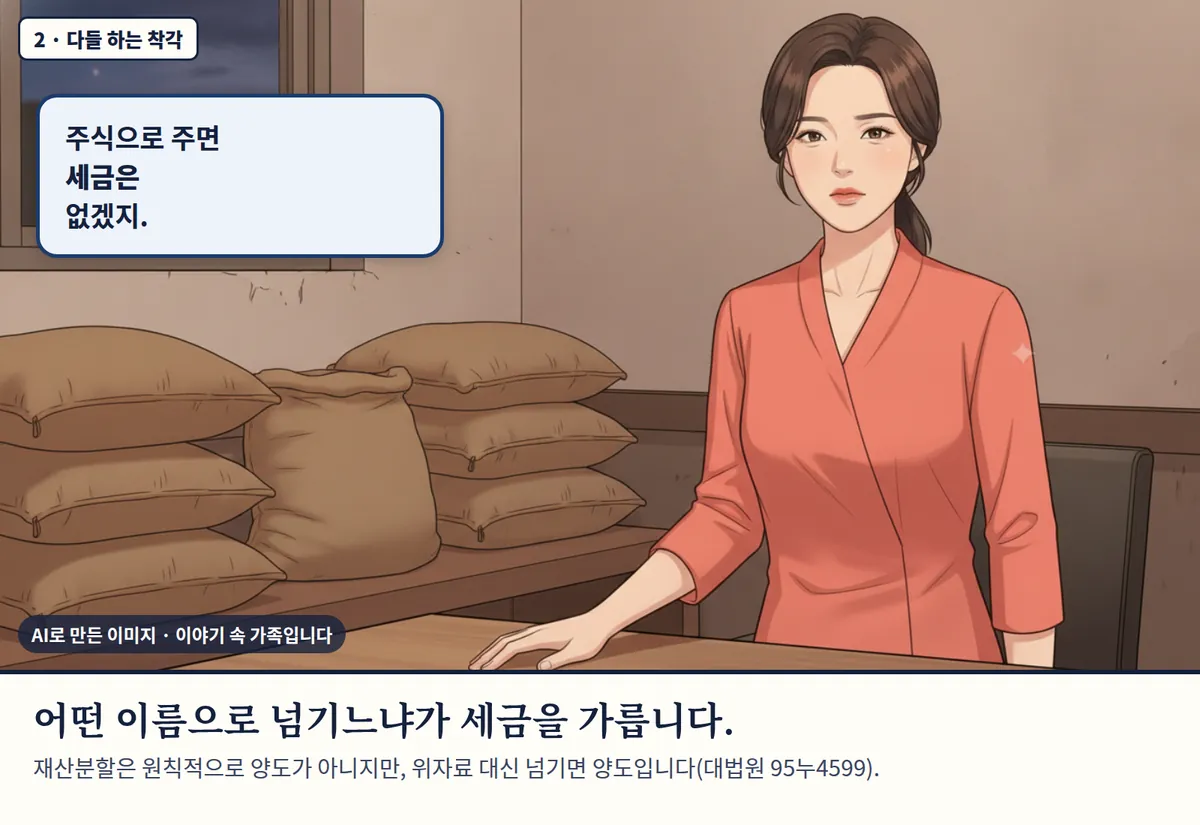
AI로 만든 이미지 · 이야기 속 가족입니다. 인물과 회사는 실제가 아닙니다.
이런 말이 나오면 이 문제입니다
- 「회사는 제가 세운 건데 주식도 나눠야 하나요?」
- 「주식을 넘겨 주면 세금이 나오나요?」
- 「이혼하고 나면 전 배우자가 주주로 남는 거예요?」
- 「위자료 대신 주식으로 주면 안 되나요?」
왜 생기나 — 주식이 가장 큰 공동재산이라서
- 대표 명의 주식도 혼인 중 부부 협력으로 늘었다면 재산분할 대상이 될 수 있습니다.민법 §839의2②
- 넘기는 이름이 세금을 가릅니다재산분할 — 원칙적으로 양도·증여 아님96누14401 · 2016두58901위자료 대신 넘김 — 양도95누4599과대한 분할 — 넘는 부분 증여세2016두58901
- 넘긴 뒤에는 전 배우자가 주주로 남아 결의와 배당에 목소리를 냅니다.상법 §434
법 구조
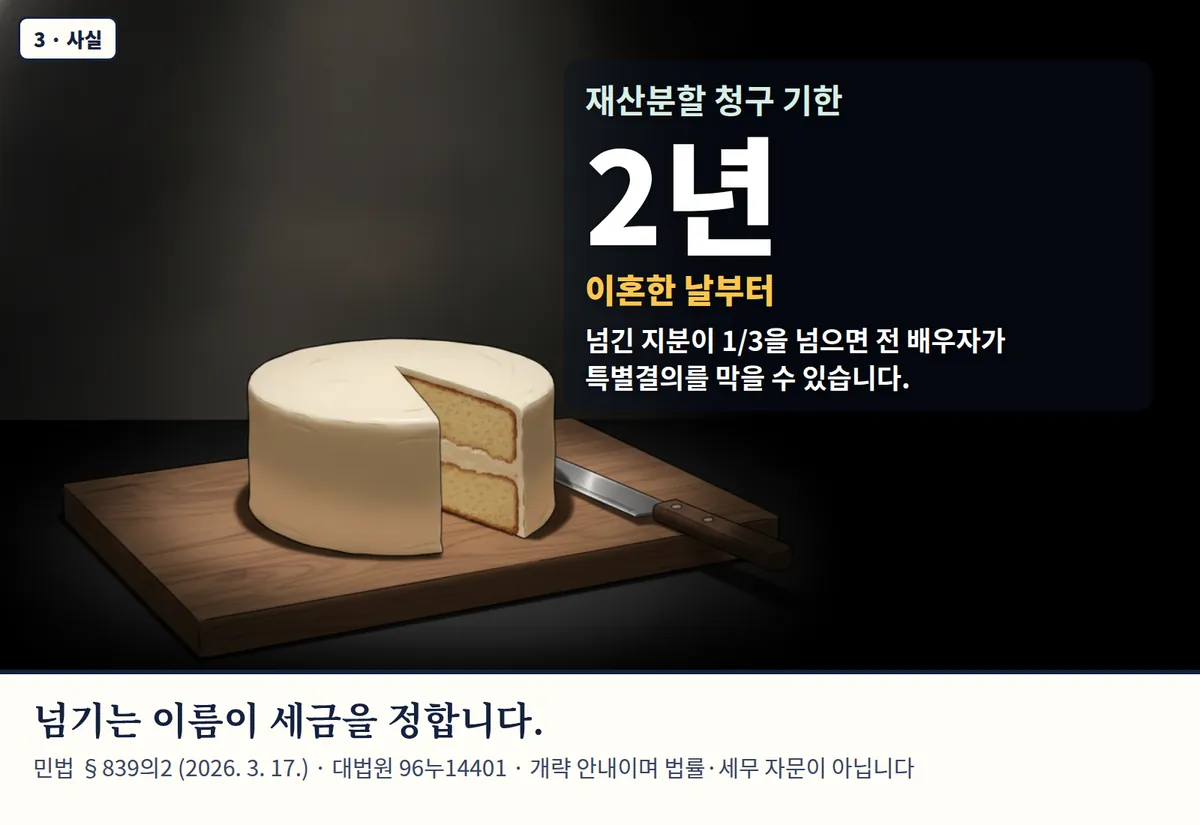
- 재산분할 청구. 협의가 안 되면 가정법원이 부부 쌍방의 협력으로 이룩한 재산의 액수 등을 참작해 분할 액수와 방법을 정하고, 이혼한 날부터 2년이 지나면 청구권이 소멸합니다. 재판상 이혼에도 준용됩니다.민법 §839의2 · §843 (2026. 3. 17.)
- 빼돌리기 방지. 상대방의 재산분할청구권을 해할 것을 알면서 한 재산 처분은 가정법원에 취소와 원상회복을 청구할 수 있습니다.§839의3
- 세금 구조. 재산분할은 실질적 공동재산의 청산이어서 양도가 아니고 증여도 아니지만, 가장이혼이거나 상당한 정도를 넘는 부분은 증여세 대상이 될 수 있습니다. 위자료를 갈음해 넘기면 양도입니다.대법원 96누14401 · 2016두58901 · 95누4599
- 경영권. 합병·정관변경 등 특별결의는 출석 2/3·발행주식 1/3 이상 찬성이 필요해, 1/3을 넘게 넘기면 전 배우자가 막을 수 있습니다. 정관에 양도 제한이 있으면 이사회 승인이 필요합니다.상법 §434 · §335
대표·가족에게 오는 것
| 갈래 | 무엇이 오나 | 누구의 판단 |
|---|---|---|
| 분할 | 주식 포함 여부·비율·방법(현물 또는 대금) | 변호사 |
| 세금 | 재산분할과 위자료의 구분, 과대 분할의 증여세 | 세무사 |
| 회사 | 전 배우자 주주권·경영권·주식 매수 자금 | 변호사·세무사 |
기한과 지분 변화
도구 — 이혼할 때 주식, 무엇을 먼저 볼까
지분과 넘기는 방식을 넣으면 기한, 세금이 붙는 구조, 넘긴 뒤 지분이 어떻게 바뀌는지 보여 드립니다. 분할 비율은 법원과 변호사가 정합니다.
내가 먼저 꺼내 볼 서류
- 주주명부와 주식 취득 경위(설립·증자·양수 시기와 자금)
- 혼인 전부터 가진 주식인지 보여 주는 자료
- 최근 3년 결산서(주식 가치 평가용)
- 정관(양도 제한·특별결의 조항)
- 배우자 명의 주식이 있다면 명의신탁 여부 자료(4장)
전문가에게 가져갈 질문 5개
- 회사 주식이 재산분할 대상입니까? 혼인 전 주식도 포함됩니까?
- 주식을 넘기는 것과 대금으로 정산하는 것 중 무엇이 맞습니까?
- 합의서에 「재산분할」과 「위자료」를 어떻게 나눠 적어야 합니까?
- 전 배우자가 주주로 남으면 경영권에 어떤 위험이 있습니까?
- 주식을 사들일 자금은 어떻게 마련합니까?
법원은 이렇게 봤습니다
협의이혼 때 실질적 부부공동재산을 청산하려는 재산분할은 공유물분할에 해당한다고 보아, 재산분할로 자산을 넘긴 것은 양도소득세 대상인 유상양도가 아니라고 보았습니다.
대표에게 주는 뜻 — 넘기는 이름을 재산분할로 분명히 해 두는 것이 출발점입니다.
재산분할은 재산의 무상이전이 아니므로 가장이혼이 아닌 한 원칙적으로 증여세 대상이 아니지만, 상당하다고 할 수 없을 정도로 과대하고 조세 회피 수단에 불과하면 상당한 부분을 넘는 부분만 증여세 대상이라고 보았습니다.
대표에게 주는 뜻 — 비율이 지나치면 넘는 부분에는 세금이 붙을 수 있습니다.
이혼 위자료를 지급하는 방법으로 자기 소유 주택을 넘기면 위자료 채무가 소멸하는 경제적 이익을 얻으므로 양도소득세 대상인 유상양도라고 보았습니다.
대표에게 주는 뜻 — 같은 주식이라도 위자료 대신 넘기면 양도가 됩니다.
판례 요지는 국가법령정보센터 판결 원문을 2026. 9. 30. 확인해 줄였습니다.
국세청은 이렇게 회신했습니다 (세법해석례)
이혼으로 남편 명의 비상장 중소법인 주식(지분 10%)을 재산분할청구에 따라 부인이 취득하는 경우 양도에 해당하지 않는다고 회신했습니다.
대표에게 주는 뜻 — 회사 주식도 재산분할로 넘기면 원칙적으로 양도소득세 대상이 아닙니다.
국세청 회신은 질의한 사람의 사실관계에 대한 답변이고, 대부분 「사실판단할 사항」을 전제로 합니다. 국세법령정보시스템(taxlaw.nts.go.kr) 원문을 2026. 9. 30. 확인해 줄였습니다.
조세심판원은 이렇게 결정했습니다
협의이혼 재산분할을 가장이혼으로 보아 증여세를 매긴 사안에서, 최소한의 정당한 분할 비율을 50%로 보는 것이 일응 합리적이라며 재산 현황과 실제 기여도를 재조사해 분할 대상액을 확정하라고 결정했습니다.
대표에게 주는 뜻 — 비율의 근거를 기여 자료로 남겨 두세요.
이혼조정 이후 들어온 돈이 재산분할 이행과 무관해 보이고 주식 취득자금으로 쓰였다며, 재산분할·양육비라는 주장을 받아들이지 않고 증여로 본 처분을 유지했습니다.
대표에게 주는 뜻 — 조정조서에 적힌 금액과 실제 이체가 맞아야 합니다.
심판결정은 해당 사건의 사실관계에 대한 판단입니다. 조세심판원 심판결정례(tt.go.kr) 요지를 2026. 9. 30. 확인해 줄였습니다. 함께 볼 장: 17장 동업자 · 16장 주식 가치