 ™
4컷으로 먼저 보기 — 「주말에도 법인차」
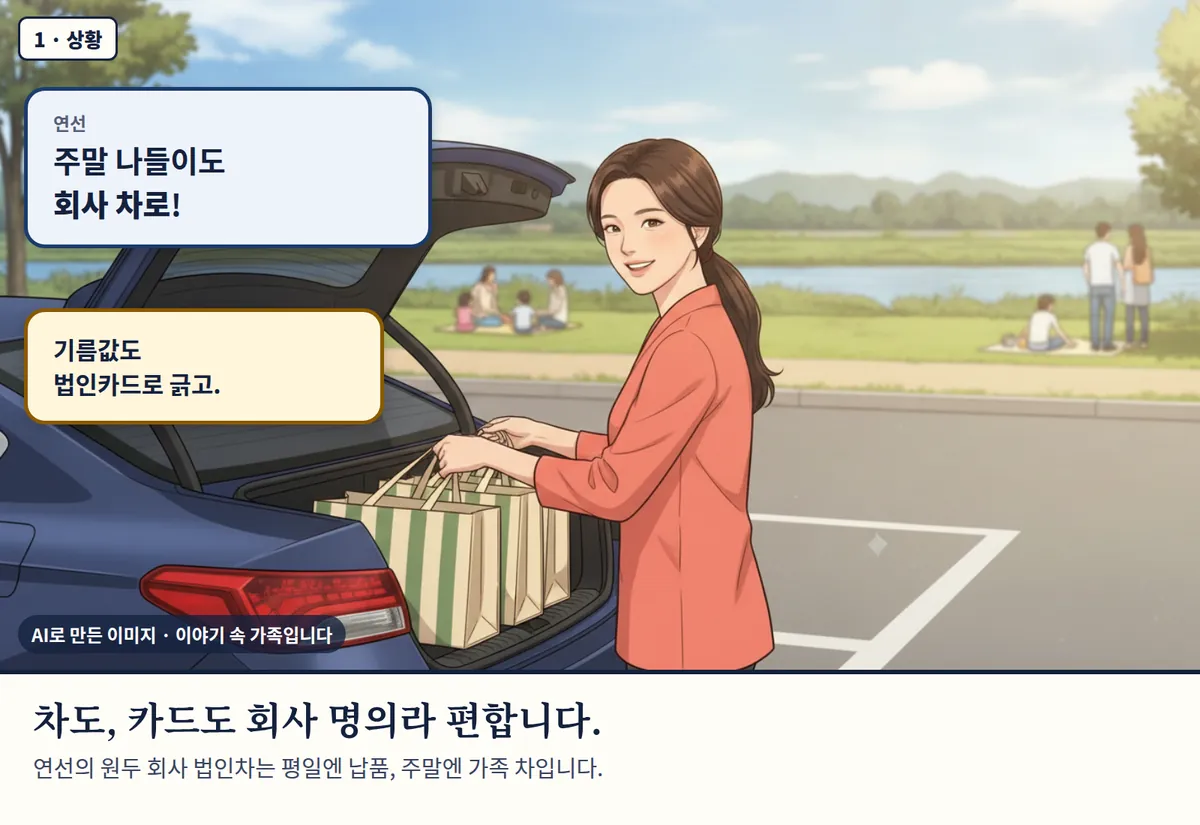
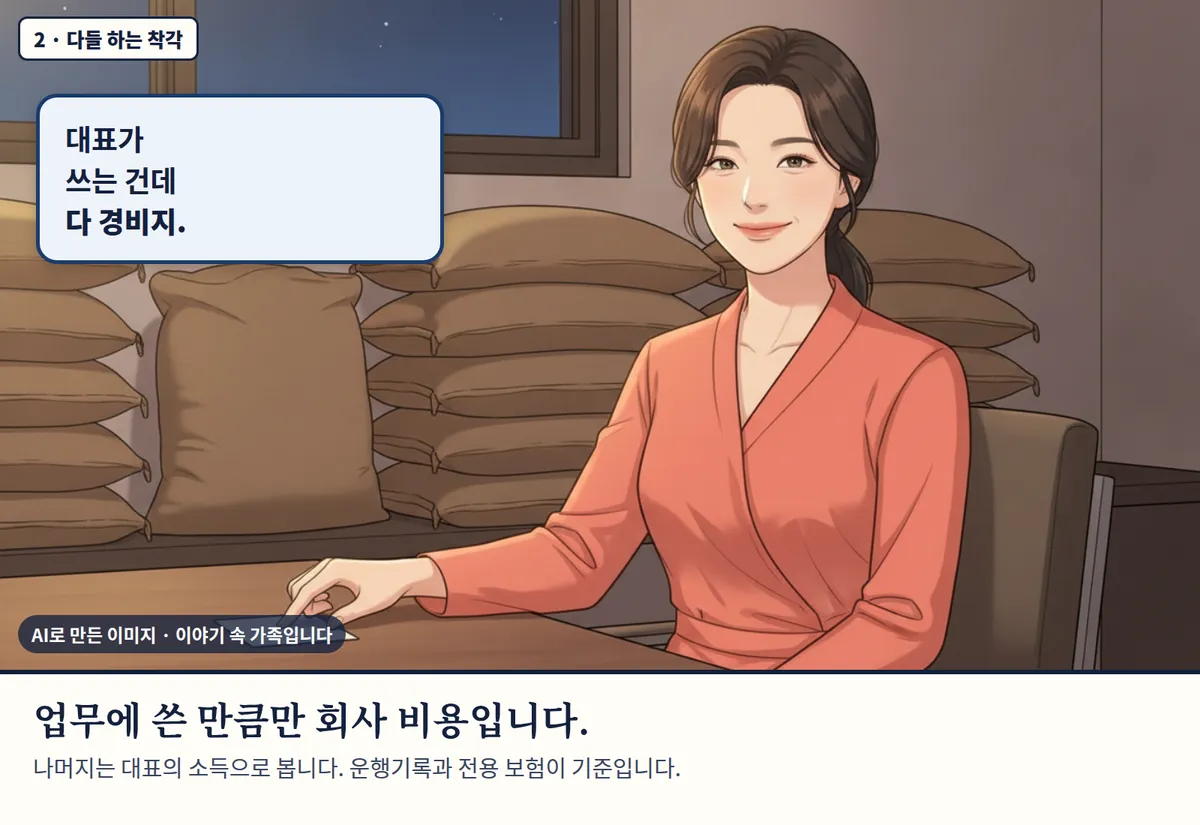
AI로 만든 이미지 · 이야기 속 가족입니다. 인물과 회사는 실제가 아닙니다.
이런 말이 나오면 이 문제입니다
- 「차는 회사 명의인데 제가 출퇴근·주말에 다 써요.」
- 「운행기록은 써 본 적이 없어요.」
- 「법인카드로 장도 보고 가족 식사도 해요.」
- 「비싼 차를 법인으로 사면 비용 처리되잖아요.」
왜 생기나 — 회사 것과 내 것이 섞여서
- 차와 카드는 매일 쓰는 것이라 업무와 개인 사용이 섞입니다.
- 세법은 기록으로 나눕니다.보험 — 업무전용자동차보험시행령 §50의2④기록 — 운행기록의 업무 거리 비율§50의2⑤⑦한도 — 감가상각비 연 800만원법인세법 §27의2③
- 업무 외 사용분은 회사 비용에서 빠지고 사용자의 소득이 됩니다.
법 구조
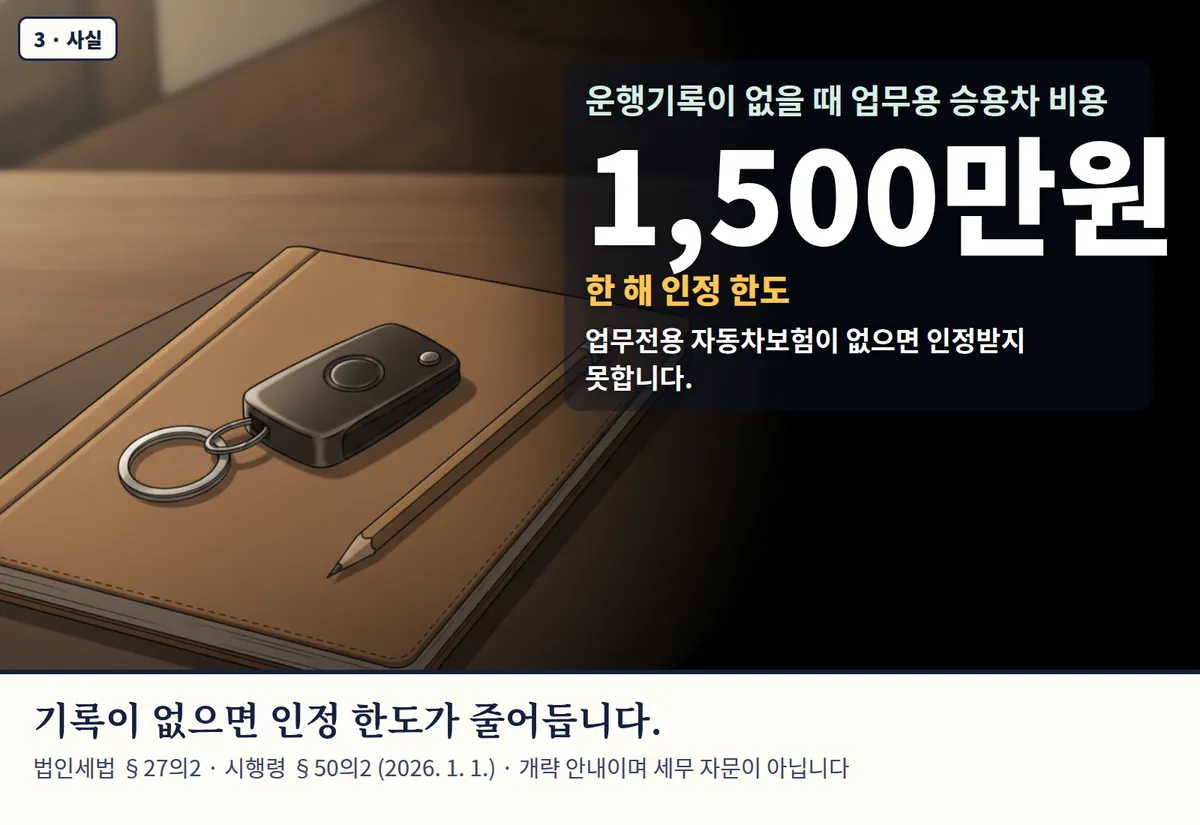
- 업무사용금액. 업무전용자동차보험에 가입하지 않으면 0원, 가입했으면 관련비용 × 운행기록상 업무사용비율입니다. 운행기록이 없으면 연 1,500만원까지는 100%, 넘으면 1,500만원 ÷ 비용 비율만 인정됩니다. 법이 정한 번호판을 달지 않으면 0원입니다.법인세법 §27의2② · 시행령 §50의2④⑤⑦ (2026. 2. 27.)
- 감가상각비 한도. 정액법·5년 상각, 업무사용분 감가상각비(임차료의 상당액 포함)가 차량별 연 800만원을 넘으면 넘는 금액은 이월합니다. 처분손실도 연 800만원을 넘는 부분은 이월합니다.§27의2③④ · 시행령 §50의2③⑩
- 법인카드. 회사 업무와 관련 없이 대표가 쓴 돈은 회사 비용이 아니며, 실질적 경영자가 법인 자금을 쓴 것은 지출 자체로 사외유출로 볼 수 있습니다.대법원 2007두23323 (2장)
대표에게 오는 것
| 갈래 | 무엇이 오나 | 누구의 판단 |
|---|---|---|
| 회사 | 차량비·카드 사용액 손금불산입 → 법인세 | 세무사 |
| 대표 | 업무 외 사용분 상여 처분 → 소득세 | 세무사 |
| 조사 | 운행기록·카드 내역은 세무조사 단골 항목(20장) | 세무사 |
차량 점검
도구 — 업무용 승용차 한 대씩 점검
차량마다 1년 비용과 기록 상태를 넣으면 법인세법이 정한 산식대로 업무사용금액과 감가상각비 한도 초과액의 구조를 보여 드립니다. 개략이며, 신고 금액은 세무사가 정합니다.
내가 먼저 꺼내 볼 서류
- 차량별 자동차보험 증권(업무전용 여부)
- 운행기록부(거리·목적)
- 리스·렌트 계약서(운전자 한정 특약)
- 법인카드 사용 내역 — 주말·가족 사용 표시
- 업무용승용차 관련비용 명세서(법인세 신고 첨부)
세무사에게 가져갈 질문 5개
- 우리 회사 차량별 업무사용비율과 손금불산입 금액은 얼마입니까?
- 운행기록을 어떻게 쓰면 인정받습니까?
- 법인카드 개인 사용분은 어떻게 정리해야 합니까?
- 차량을 사는 것과 리스·렌트의 차이는?
- 번호판 요건은 우리 차에 해당합니까?
법원은 이렇게 봤습니다
법인의 실질적 경영자인 대표이사 등이 법인 자금을 유용하면 특별한 사정이 없는 한 지출 자체로 사외유출에 해당하고, 그 특별한 사정은 법인이 증명해야 한다고 보았습니다.
대표에게 주는 뜻 — 법인카드 개인 사용은 「나중에 갚을 돈」이 아니라 처음부터 빠져나간 돈으로 볼 수 있습니다.
판례 요지는 국가법령정보센터 판결 원문을 확인해 줄였습니다.
국세청은 이렇게 회신했습니다 (세법해석례)
사업연도 중 일부 기간만 운행기록을 쓰지 않았다면 그 기간의 주행거리는 전부 업무에 쓰지 않은 것으로 보고 업무사용비율을 계산한다고 회신했습니다.
대표에게 주는 뜻 — 운행기록은 한 해 내내 빠짐없이 써야 합니다.
임원을 계약자·피보험자로 한 자동차보험에 가입한 경우는 업무전용자동차보험에 가입한 것으로 볼 수 없다고 회신했습니다.
대표에게 주는 뜻 — 보험 계약자 이름부터 법인으로 되어 있는지 확인하세요.
국세청 회신은 질의한 사람의 사실관계에 대한 답변이고, 대부분 「사실판단할 사항」을 전제로 합니다. 국세법령정보시스템(taxlaw.nts.go.kr) 원문을 2026. 9. 30. 확인해 줄였습니다.
조세심판원은 이렇게 결정했습니다
업무전용자동차보험과 운행기록 등 손금산입 요건을 갖추지 못한 차량비용을 손금불산입한 처분을 유지했고, 같은 사건에서 지배주주 등의 과다 보수와 기업집단 「회장」의 제약 없는 법인카드 사용도 함께 문제 되었습니다.
대표에게 주는 뜻 — 차량·보수·카드는 한 번의 조사에서 같이 봅니다.
심판결정은 해당 사건의 사실관계에 대한 판단입니다. 조세심판원 심판결정례(tt.go.kr) 요지를 2026. 9. 30. 확인해 줄였습니다. 함께 볼 장: 2장 가지급금 · 18장 가족 급여