 ™
4컷으로 먼저 보기 — 「아내도 직원입니다」
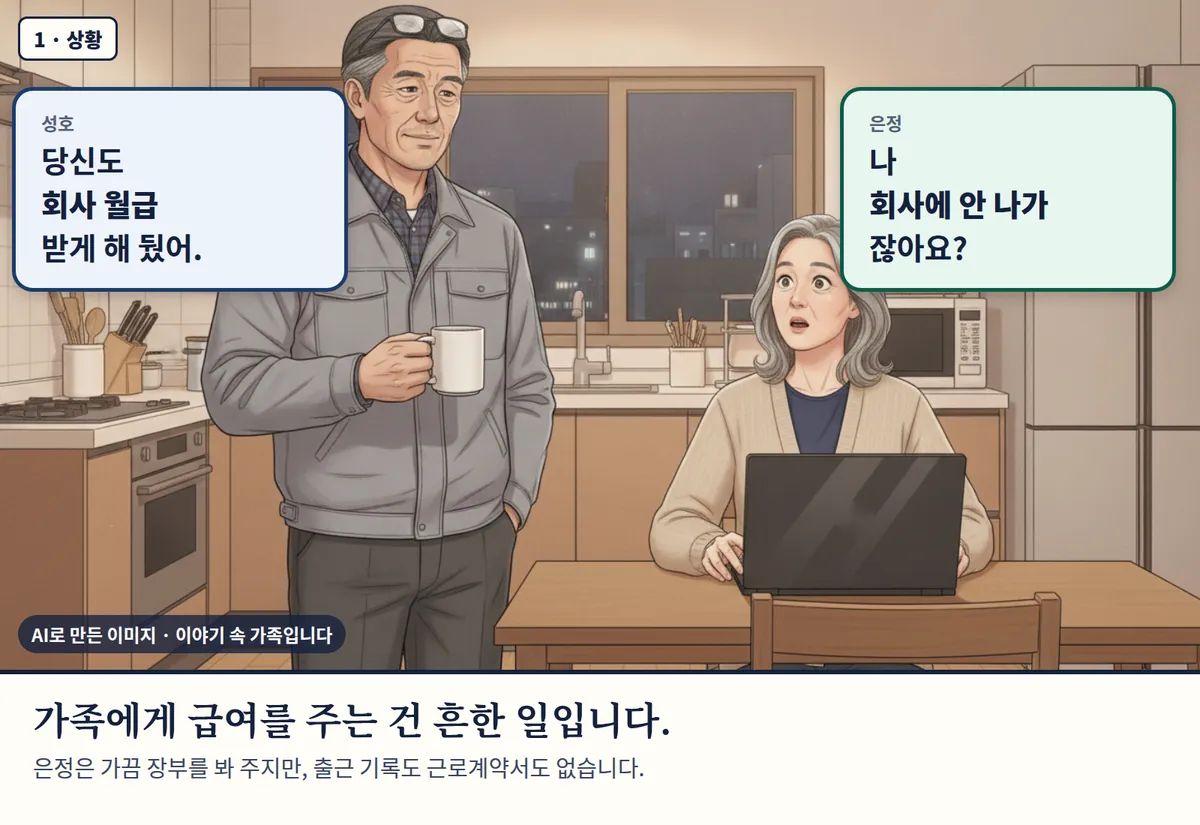
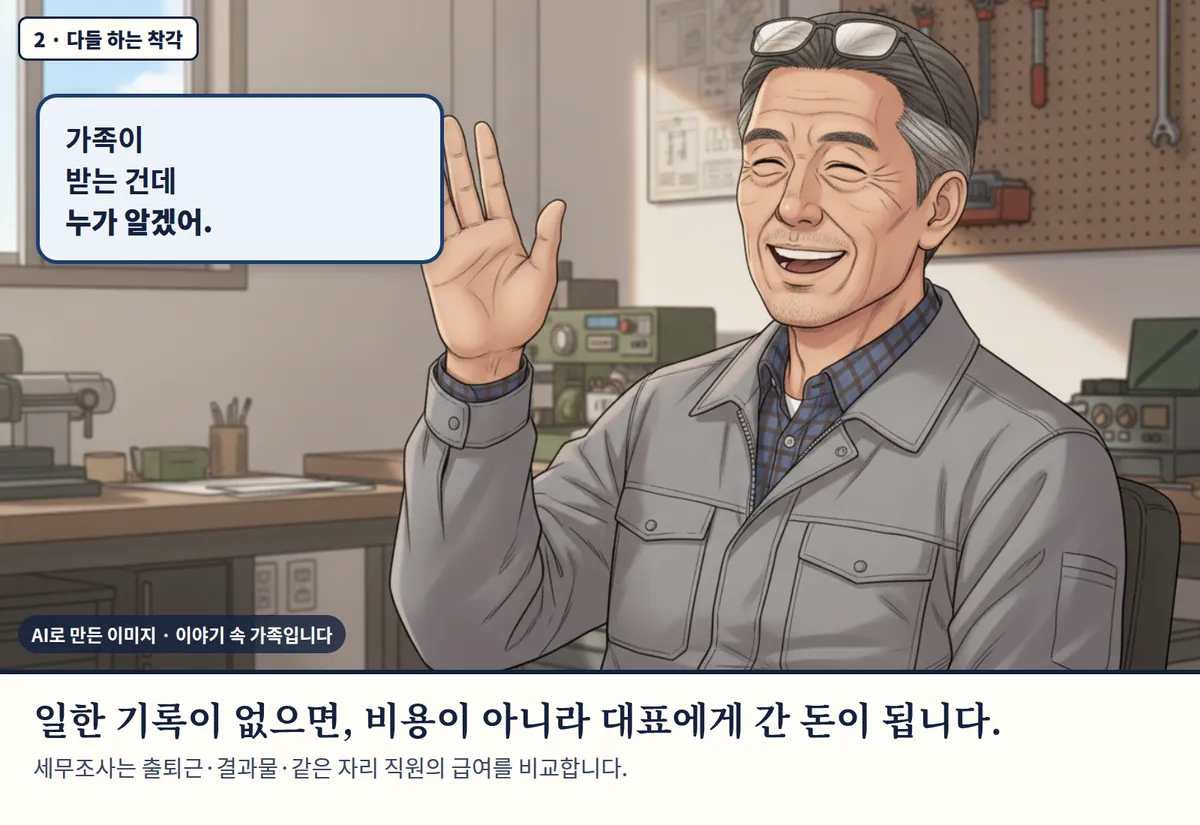
AI로 만든 이미지 · 이야기 속 가족입니다. 인물과 회사는 실제가 아닙니다.
이런 말이 나오면 이 문제입니다
- 「아내가 경리를 봐 줘요. 출근은 가끔 해요.」
- 「아들 급여는 다른 직원보다 좀 더 줘요.」
- 「근로계약서는 가족이라 안 썼어요.」
- 「대학생 딸을 직원으로 올려 뒀어요.」
왜 생기나 — 기록 없이 「가족이니까」
- 가족은 믿으니까 계약서·출퇴근 기록 없이 급여만 나갑니다.
- 세무조사는 기록으로 봅니다.실제 근무 없음 → 가공 인건비손금불산입 · 대표 상여같은 직위보다 과다 → 초과분 부인법인세법 시행령 §43③
- 한 번 부인되면 여러 해 치 법인세·가산세와 대표 소득세가 함께 옵니다.
법 구조
- 지배주주 친족 보수. 지배주주(특수관계인 포함)인 임원·직원에게 정당한 사유 없이 같은 직위의 다른 임원·직원보다 많이 준 보수는 초과분이 손금에 들어가지 않습니다.법인세법 시행령 §43③⑦⑧ (2026. 2. 27.)
- 이익 분여형 보수. 지배주주 임원 보수가 직무 대가가 아니라 이익을 나눠 주는 실질이면 전액 손금불산입될 수 있고, 직무 대가 부분은 회사가 증명해야 합니다.대법원 2015두60884
- 근로기준법. 동거 친족만 쓰는 사업장에는 적용되지 않지만, 다른 직원이 있는 회사라면 가족 직원도 근로자로 봅니다.근로기준법 §11① (2026. 8. 20.)
대표·가족에게 오는 것
| 갈래 | 무엇이 오나 | 누구의 판단 |
|---|---|---|
| 회사 | 인건비 부인 → 법인세 추징·가산세 | 세무사 |
| 대표 | 부인된 급여가 대표 상여로 처분 → 소득세 | 세무사 |
| 가족 | 이미 낸 소득세·4대보험 정리 문제 | 세무사·노무사 |
가족 직원 점검
도구 — 가족 직원 한 명씩 점검
회사에서 급여를 받는 가족마다 아래를 체크하면, 세무조사에서 「실제로 일했나」를 물을 때 비는 곳을 표시합니다.
내가 먼저 꺼내 볼 서류
- 가족별 근로계약서 · 임원이면 선임 의사록
- 출퇴근 기록 · 업무 메일 · 결재 문서
- 급여대장 — 같은 직위 직원과 비교
- 4대보험 가입 내역
- 임원 보수 한도 주총 결의(3장)
세무사에게 가져갈 질문 5개
- 지금 가족 급여 중 조사에서 문제 될 수 있는 사람은 누구입니까?
- 근무 기록을 지금부터 어떻게 남기면 됩니까?
- 같은 직위 직원보다 많이 주는 것을 설명할 「정당한 사유」가 됩니까?
- 가족을 임원으로 올리는 것과 직원으로 두는 것의 차이는?
- 이미 지급한 급여는 어떻게 정리합니까?
법원은 이렇게 봤습니다
지배주주 임원 보수가 영업이익 비중, 다른 임원·동종업계와의 격차, 배당 여부 등에 비추어 직무 대가가 아니라 유보이익을 나눠 주려고 보수 형식을 취한 것이면 전액 손금불산입 대상이고, 직무 대가 부분은 납세자가 증명해야 한다고 보았습니다.
대표에게 주는 뜻 — 가족 임원 보수도 산정 기준과 근거를 문서로 남겨야 합니다.
판례 요지는 국가법령정보센터 판결 원문을 2026. 9. 30. 확인해 줄였습니다.
국세청은 이렇게 회신했습니다 (세법해석례)
법인이 임원에게 객관적인 지급기준 없이, 또는 급여지급기준을 넘어 상여금을 주면 그 상여금은 손금에 넣지 않는다고 회신했습니다(법인세법 §26, 시행령 §43).
대표에게 주는 뜻 — 가족이 임원이라면 급여·상여 지급기준을 정관·주총 결의로 먼저 만들어 두세요.
국세청 회신은 질의한 사람의 사실관계에 대한 답변이고, 대부분 「사실판단할 사항」을 전제로 합니다. 국세법령정보시스템(taxlaw.nts.go.kr) 원문을 2026. 9. 30. 확인해 줄였습니다.
조세심판원은 이렇게 결정했습니다
대표 배우자와 딸에게 준 인건비에 대해 근로계약서, 출퇴근 기록, 결재 서류가 없고 직원 진술상 비정기 출근·전용 자리도 없었다면 가공 급여로 보아 손금불산입하고 대표 상여로 처분한 것을 유지했습니다.
대표에게 주는 뜻 — 기록이 없으면 「일했다」는 말은 받아들여지지 않습니다.
대표 배우자와 누나의 근무 증빙으로 낸 서류가 모두 임의로 작성할 수 있는 것이어서 실제 근로 제공을 객관적으로 확인하기 어렵다고 보았습니다.
대표에게 주는 뜻 — 나중에 만든 서류보다 그때그때 남은 기록(메일·결재·출입 기록)이 힘이 있습니다.
지배주주 등의 보수가 같은 직위 실장들 평균보다 30~130% 이상 높았다면 초과 지급분을 손금불산입한 처분을 유지했습니다.
대표에게 주는 뜻 — 같은 직위 직원과의 차이를 설명할 수 있어야 합니다.
심판결정은 해당 사건의 사실관계에 대한 판단입니다. 조세심판원 심판결정례(tt.go.kr) 요지를 2026. 9. 30. 확인해 줄였습니다. 함께 볼 장: 3장 임원 보수 · 1장 소득 설계