 ™
- 받기 전지금 여기
- 받는 날
- 3개월 안 신고
- 10년 뒤
부모님께 받는 돈,
세금 먼저 확인해 보세요
얼마까지 세금 없이 받을 수 있는지, 언제까지 신고하는지, 10년 뒤 얼마가 되는지 3단계로 확인해 보세요.
20대 하늘이의 결혼 자금 네 컷으로 먼저 보기
옆으로 넘겨 보세요 → · 내 경우 바로 계산해 보기 ↓
네 컷 글로 읽기
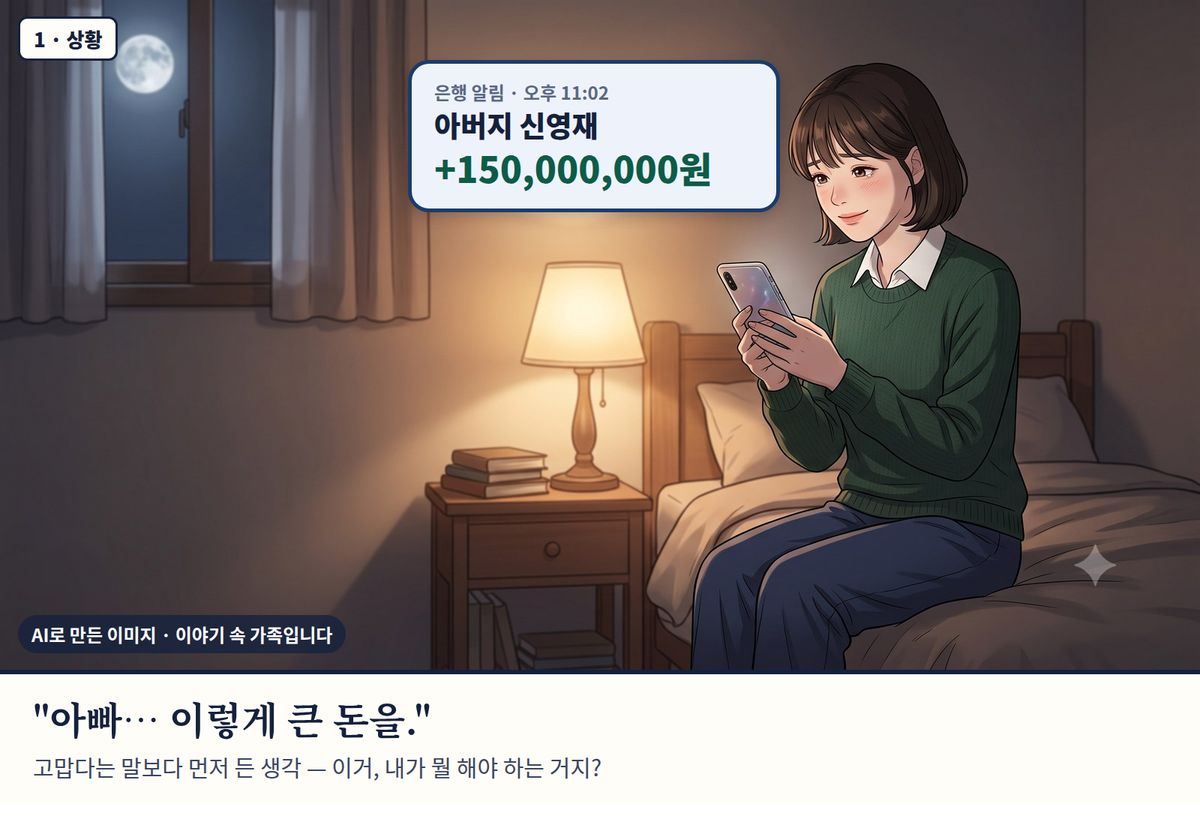
- 밤 11시. 스탠드 불빛 아래 침대 끝에 앉은 하늘이 아버지의 1억 5천만 원 입금 알림을 본다. 자막: 아빠, 이렇게 큰 돈을. 고맙다는 말보다 먼저 든 생각, 이거 내가 뭘 해야 하는 거지?
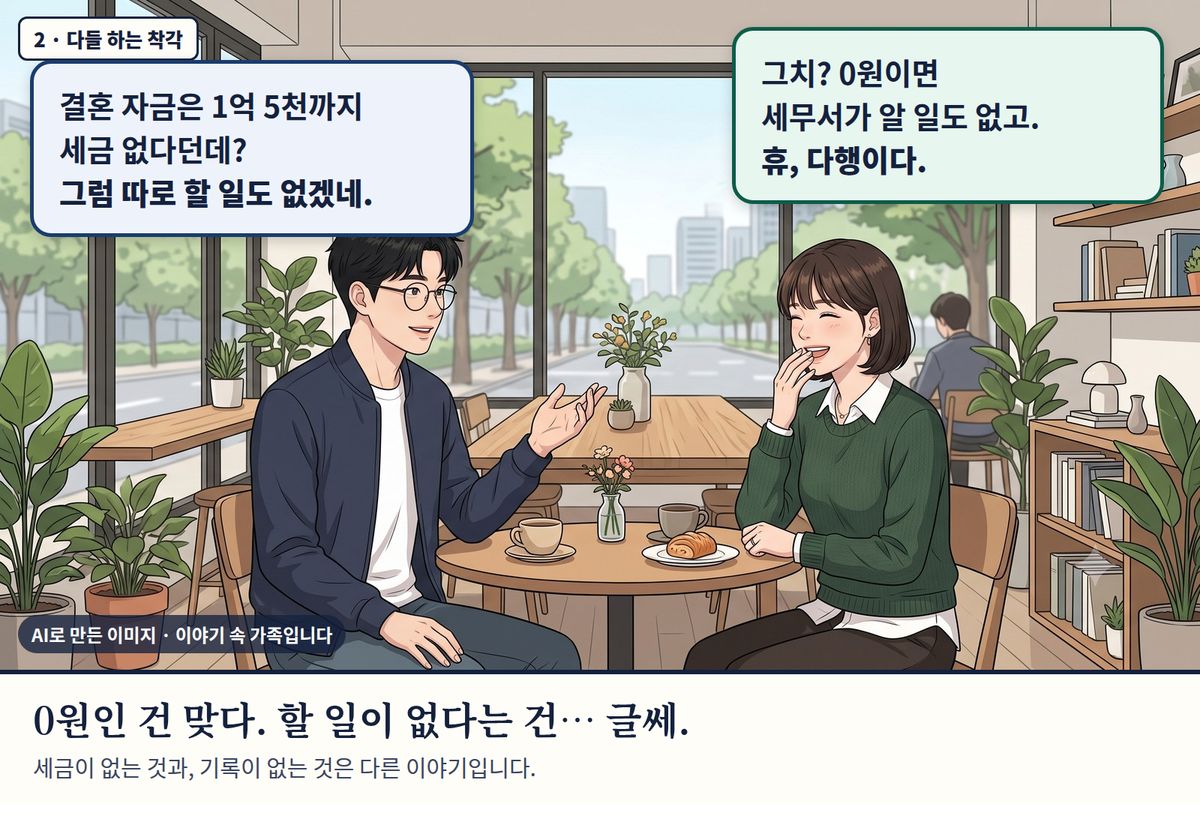
- 다음 날 카페. 도윤: 결혼 자금은 1억 5천까지 세금 없다던데? 그럼 따로 할 일도 없겠네. 하늘: 그치? 0원이면 세무서가 알 일도 없고. 휴, 다행이다. 자막: 0원인 건 맞다. 할 일이 없다는 건 글쎄.
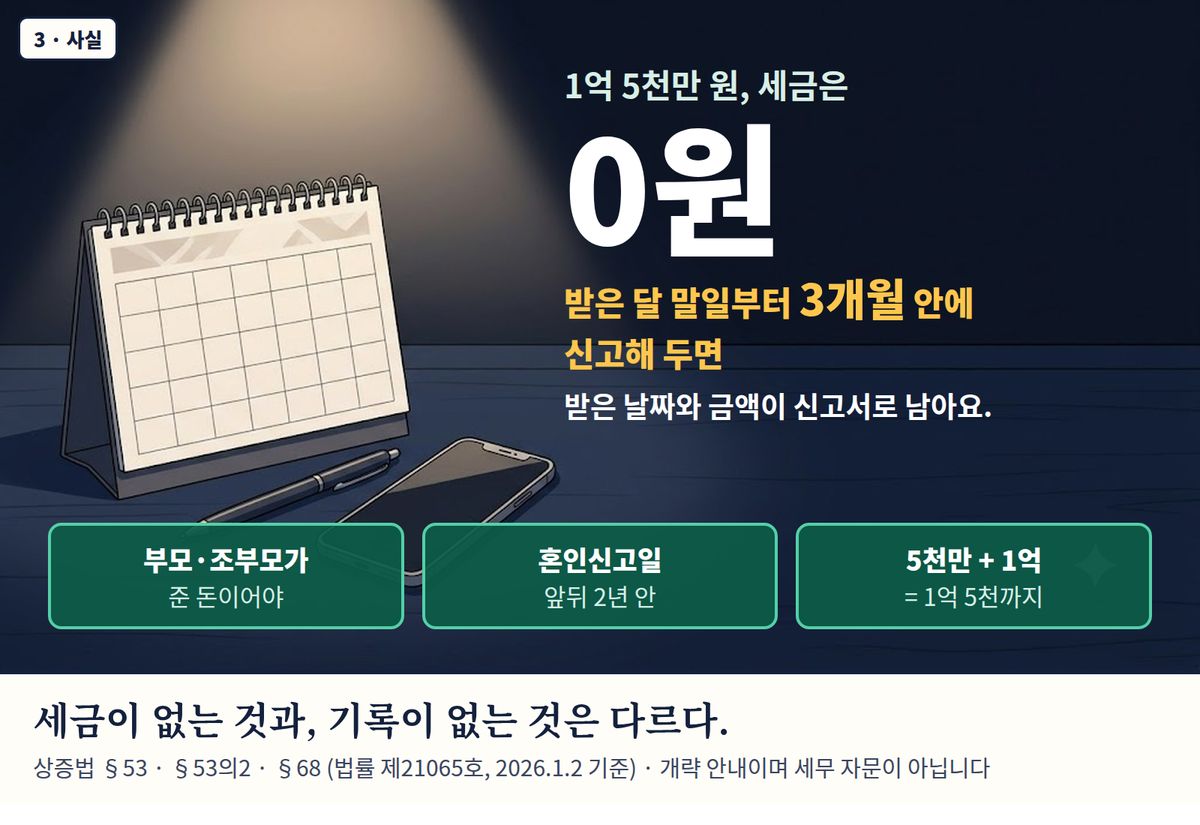
- 사실. 1억 5천만 원, 세금은 0원. 받은 달 말일부터 3개월 안에 신고해 두면 받은 날짜와 금액이 신고서로 남아요. 조건: 부모·조부모가 준 돈, 혼인신고일 앞뒤 2년 안, 5천만 원 더하기 1억 원.
- 그 다음 날 아침 식탁. 하늘이 노트북을 켜 두고 아버지에게 전화한다. 아빠, 어제 보내 준 돈 고마워. 이번 달 안에 신고해 두자. 0원이어도 기록이 남는대.
AI로 만든 이미지 · 이야기 속 가족입니다. 실제 상담 사례가 아닙니다.
- 1/3 누구에게
- 2/3 언제·얼마
- 3/3 결과
1. 누구에게 받나요?
세대를 건너뛴 증여는 세금이 30~40% 더 붙어서(§57) 이 계산기로는 정확히 안 나와요.
조부모님께 받는 경우는 따로 여쭤봐 주세요. 받는 날과 금액을 기준으로 같이 정리해 드려요.
받는 날 기준 만 19세 이상인가요?
그 밖의 친척은 4촌 이내 혈족·3촌 이내 인척을 말해요.
2. 언제, 얼마를 받나요?
어떤 때 받나요?
혼인관계증명서에 적히는 신고일 기준이에요. 아직이면 예정일을 넣어 보세요.
최근 10년 안에 같은 쪽에서 받은 돈이 있나요?
아버지·어머니는 한 사람으로 봐요. 배우자의 부모님이면 그분들께 받은 돈만요.
결혼·출산 공제를 이미 쓴 적 있나요?
3. 결과
0원
공제 내역
이전 증여 때 낸 세금은 빼 드리지 못했어요. 실제 세금은 이보다 적을 수 있어요(§58).
신고기한
세금이 0원이어도 신고기한 안에 신고하면, 받은 날짜와 금액이 신고서로 남아요.
받은 돈, 10년 뒤
| 가정 연수익률 | 10년 뒤 (세전·복리 예시) |
|---|
예시 계산이에요. 원금이나 수익을 약속하지 않고, 어떤 상품도 권하지 않아요.
내 경우 물어보기
이름은 받지 않아요. 연락드릴 방법 하나만 알려 주세요.
주민등록번호·계좌번호는 적지 말아 주세요.
- 상속세 및 증여세법 — 법률 제21065호 (2026. 1. 2. 시행)
정확한 세액은 세무전문가 상담이 필요합니다. 국내 거주자 기준이에요. 이 화면의 계산은 개략 추정이며 세무·법률 자문이 아닙니다.
자주 묻는 질문
Q1. 결혼할 때 부모님께 얼마까지 세금 없이 받을 수 있나요?
성년 자녀가 부모님께 받으면 기본 공제 5,000만원(§53 2호)에 혼인 공제 1억원(§53의2①)이 더해져, 합계 1억 5,000만원까지 증여세가 없습니다. 혼인 공제는 혼인관계증명서상 신고일 앞뒤 2년 안에 받은 돈에만 적용됩니다. 기본 공제는 받기 전 10년 동안 직계존속(부모님·조부모님 등)에게서 이미 공제받은 금액을 빼고 남은 만큼만 쓸 수 있습니다.
Q2. 양가 부모님이 모두 주시면 어떻게 계산하나요?
신랑·신부가 각자 자기 부모님께 받으면 사람마다 따로 계산해, 전에 쓴 공제가 없다면 각자 1억 5,000만원씩 부부 합계 3억원까지 증여세가 없습니다(§53 2호·§53의2①). 배우자의 부모님께 직접 받는 돈은 인척에게 받는 것이라 기본 공제가 1,000만원이고(§53 4호), 혼인 공제는 적용되지 않습니다. 그래서 같은 금액이라도 누가 누구에게 받는지에 따라 세금이 달라집니다.
Q3. 혼인신고 전에 받아도 공제되나요?
혼인관계증명서상 신고일 기준 앞뒤 2년 안이면 신고 전에 받은 돈도 혼인 공제 대상입니다(§53의2①). 다만 공제를 받은 뒤 처음 받은 날부터 2년 안에 혼인신고를 하지 않으면, 그 2년이 되는 날이 속하는 달의 말일부터 3개월 안에 수정신고나 기한 후 신고를 해야 합니다. 이 기한 안에 신고하면 가산세의 전부 또는 일부를 빼 주는 대신 이자상당액이 붙습니다(§53의2⑥).
Q4. 아이를 낳고 받으면 1억원이 또 공제되나요?
출산 공제 1억원은 자녀의 출생신고서상 출생일(입양은 입양신고일)부터 2년 안에 부모님께 받은 돈에 적용됩니다(§53의2②). 하지만 혼인 공제와 출산 공제는 합쳐서 1억원이 한도라, 결혼 때 이미 1억원을 공제받았다면 출산 공제는 남아 있지 않습니다(§53의2③). 기본 공제 5,000만원(§53 2호)은 이와 따로 계산하며, 10년이 지나면 다시 쓸 수 있습니다.
Q5. 세금이 0원이어도 신고하면 무엇이 남나요?
증여세 신고기한은 받은 날이 속하는 달의 말일부터 3개월입니다(§68①). 세금이 0원이어도 기한 안에 신고하면, 받은 날짜와 금액이 증여세 신고서로 남습니다. 내 경우에 신고가 필요한지, 나중에 어떤 도움이 되는지는 사정마다 다르니 세무전문가와 확인해 보세요.
상속세 및 증여세법(법률 제21065호, 2026. 1. 2. 시행) 기준 일반 정보입니다. 정확한 세액은 세무전문가 상담이 필요합니다.